
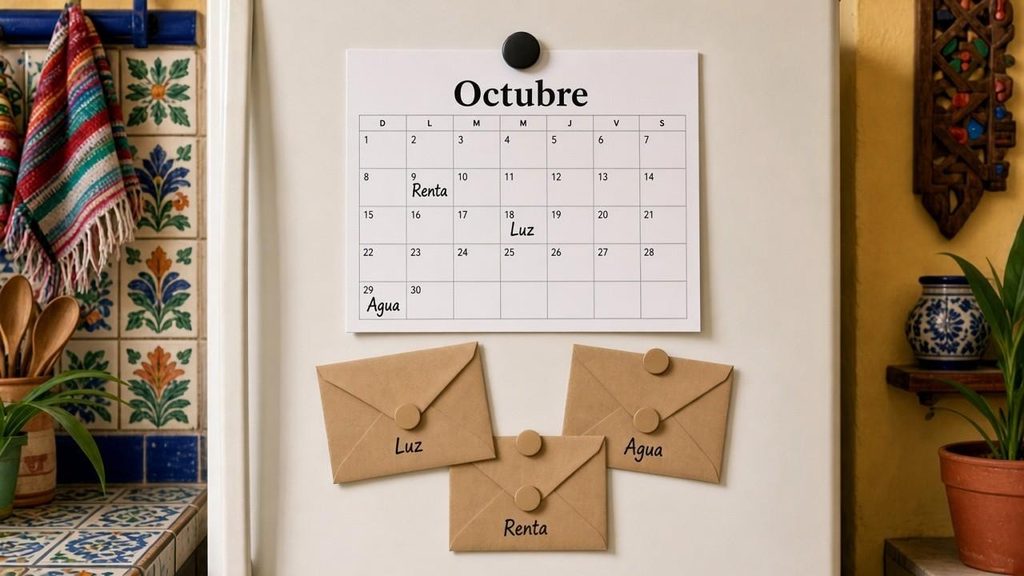
Cuando el mes no alcanza, el instinto es pagar el recibo que grita más fuerte. A veces es una llamada. A veces es el total de un estado de cuenta. El orden que sí protege la quincena es otro: primero lo que te deja dormir, comer y llegar al trabajo. Después, las deudas, en el monto que de verdad existe, no en el que quisieras.
Esto no es un método para desaparecer un adeudo. Es el orden de una semana mala, para que la semana siguiente no nazca peor.
Paso 1. Escribe lo que entra y lo que ya venció
En una hoja, tres columnas. Lo que va a entrar en los próximos catorce días, con fecha. Lo que vence en esos mismos catorce días, con fecha y monto. Lo que puede esperar sin dejarte sin casa, sin comida o sin camino al trabajo.
No pongas en «entra» un préstamo que todavía no te dan. No pongas en «entra» el disponible de un crédito. Eso no es ingreso. Es deuda nueva. Banxico lo dice para la línea de un plástico y sirve para cualquier cupo: no es un sueldo extra.
Si el ingreso es variable, usa lo que ya está confirmado, no el promedio de un mes bueno. La forma de armar las dos quincenas con más calma, cuando este incendio baje, está en el presupuesto por quincena. Hoy basta la lista de catorce días.
Paso 2. Aparta casa, comida y traslado
Renta o el abono de la vivienda, la despensa mínima y el pasaje o la gasolina para trabajar salen antes que una deuda. CONDUSEF pide no usar crédito para pagar renta ni despensa. Si esta semana ya lo hiciste, no lo repitas para «completar». Anota que esa parte del mes quedó financiada y no la escondas en el total.
Ejemplo ilustrativo, no es tu quincena. Entran 8,000 pesos el viernes. La renta, prorrateada porque se paga el día 3, exige 4,000 de esta quincena. La comida de catorce días, 1,600. El traslado, 500. Son 6,100. Quedan 1,900 para todo lo demás, incluidas las deudas. Si las deudas piden 3,000, no hay 3,000. Hay 1,900. La hoja no se arregla enojándose con el número.
Si alguien más depende de ese mismo depósito, el apartado de la renta se hace antes de repartir «lo de la semana» en efectivo. El efectivo suelto se gasta. El apartado con nombre no. Si en casa hay dos personas decidiendo, las dos ven la hoja el mismo viernes, no cuando ya se fue la renta. Ese cruce está en los acuerdos de deudas en pareja, aunque no estén casados: basta con que el dinero sea de los dos.
Si la renta de este mes ya se pagó, no la vuelvas a apartar. Apartas lo que de verdad vence ahora. El error contrario también existe: no apartar la renta porque «falta una semana» y gastarte el depósito en quien llamó primero.
Paso 3. Con lo que sobra, cubre el piso de las deudas
El piso no es el saldo total. En un crédito revolvente, CONDUSEF llama pago mínimo a la cantidad mínima para seguir al corriente, y dice que usarlo debe ser excepcional: la mayor parte se va a intereses y la deuda tarda más. Banxico agrega que el saldo que no pagas genera intereses y reduce lo que todavía puedes usar.
Si solo alcanzas ese piso, págalo a tiempo y asume el costo. Llegar tarde puede sumar una penalización, además de los intereses. El monto de esa penalización está en tu contrato, no aquí.
La fórmula vigente del mínimo en tarjeta no es «del 5 al 10 por ciento». La Circular 13/2011 de Banxico toma el mayor entre 1.5 por ciento del saldo revolvente al corte, sin intereses del periodo ni IVA, más esos intereses con IVA, y 1.25 por ciento del límite. Si eso supera el saldo, se cobra el saldo. La emisora puede pedir más. El número que transfieres es el del estado de cuenta, no el de tu calculadora.
Si hay una parcialidad de una compra a plazos, no la dejes fuera porque «era sin intereses». Si no se paga en el periodo, genera intereses. El pago que evita intereses de ese saldo incluye los cargos normales y esas parcialidades. Si no alcanzas esa cifra, no finjas que el mínimo la sustituye.
Con varias fechas de pago, el reparto del sobrante está en varias fechas en la misma quincena. No inventes aquí un orden mágico.
Paso 4. Habla antes de la fecha límite, no después de la tercera llamada
Si ni el piso cabe, llama a quien te prestó antes de que venza la fecha. Di el monto que sí puedes pagar y la fecha en que puedes pagarlo. Pregunta qué pasa si ese monto no es el mínimo. No aceptes en la llamada un «queda cancelado» ni una quita que no esté por escrito.
Cualquier acuerdo se documenta: capital, intereses ordinarios, intereses moratorios, otros costos, y si es finiquito o solo un pago parcial. Sin ese papel, el acuerdo no existe. Los pagos van a la cuenta de la entidad que dio el crédito, no a una cuenta personal de quien te llamó.
Si quien llama es un despacho, tiene reglas de horario y de trato. El mapa está en cobranza y REDECO. Anota hora, número y nombre cada vez. No grabes a escondidas creyendo que esta guía te dio permiso. La bitácora escrita sí la puedes llevar.
No saques otro crédito el mismo día para tapar el primero, salvo que hayas hecho la resta y la cuota nueva quepa de verdad, con el costo total a la vista. En la semana en que no alcanza, esa resta casi nunca cierra. La guía para hacerla en frío está en capacidad de pago.
Paso 5. Corta lo que sigue agrandando el hoyo
Mientras el mes no alcanza, no disposiciones de efectivo «para no tocar la cuenta», no compras nuevas a plazos, no un cupo más alto. Disponer efectivo es usar el préstamo, a menudo con una comisión encima. El cupo nuevo no es dinero que te hayan pagado. Es permiso para deber más.
Si te ofrecen juntar todo en un pago más chico, pide el monto neto, la mensualidad, el plazo y el CAT por escrito, y compáralos con lo que ya debes. Una cuota más baja por un plazo más largo puede costar más en el camino. Si no te dan los cuatro datos, no firmes en esa llamada.
Revisa también la cuenta donde cae el sueldo. Una comisión de manejo, en una cuenta que debería ser la básica de nómina, es dinero que se fue antes de que tú decidieras. Eso se mira en la cuenta de nómina. No va a salvar el mes. Sí evita que el siguiente depósito nazca más chico.
Paso 6. Deja escrito el plan de los siguientes catorce días
Una hoja, no una aplicación nueva. Qué se paga qué día, con qué monto, y qué se dejó fuera a propósito. Si alguien más en casa gasta de la misma quincena, esa persona ve la hoja. Si no la ve, va a gastar el dinero del piso de la deuda en otra cosa, sin mala fe.
Al final de los catorce días, anota qué sí se cumplió. Si otra vez no alcanzó, no repitas el mismo orden por inercia: revisa si la comida se fue de más, si entró menos ingreso, o si una deuda creció porque solo pagaste el piso. El piso, usado un mes, puede evitar un atraso. Usado todos los meses, es la práctica que CONDUSEF pide tratar como excepción.
Cuando haya un peso de sobra de verdad, después de casa, comida, traslado y pisos, ese peso baja el saldo más caro, no el que más ruido hace. La comparación entre atacar la tasa alta o el saldo chico está en bola de nieve o avalancha. Hoy, si no hay sobra, ese texto puede esperar.
Si el hueco fue un imprevisto y no un mes estructural, el siguiente paso, ya con aire, es apartar aunque sea poco para que el próximo imprevisto no vuelva a caer sobre la deuda. Eso se arma en el fondo de emergencia. No lo armes con el dinero de la renta de esta semana.
Cuándo pedir ayuda a una persona, no a un anuncio
Si ya no puedes cubrir ni la vivienda, o si las llamadas incluyen amenazas, no lo resuelvas en un chat anónimo. Para las amenazas, REDECO y la denuncia que corresponda. Para una deuda que ya no entiendes (no sabes el capital, no sabes si es tuya), pide el estado y el contrato antes de pagar. Pagar a ciegas no aclara el saldo.
Un despacho que pide adelanto para «borrar» la deuda, o un mensaje que pide tu contraseña para negociar, no es ayuda. Es otro hoyo.
Una quincena, día por día, para ver el orden
Ejemplo ilustrativo, no es tu calendario ni el saldo de ningún banco. El viernes 6 entran 9,000 pesos. El sábado 7 vence la luz, 480. El lunes 9 es la renta, 4,200. El miércoles 11 vence el mínimo de un crédito, 650, y una parcialidad de una compra a plazos, 800. El viernes 13 se acaba la despensa que armaste y el traslado de la segunda semana pide unos 400.
Si el viernes 6 pagas primero el crédito «para quitarte la llamada», puedes soltar 2,000 y quedarte sin la renta del lunes. El orden de esta guía hace lo contrario. El viernes apartas la renta, 4,200, en un sobre o en una cuenta que no uses para el mandado. Apartas comida de los catorce días, aquí 1,800, y traslado, 700. Van 6,700. Quedan 2,300.
La luz del sábado sale de esos 2,300: quedan 1,820. El miércoles alcanzan el mínimo de 650 y la parcialidad de 800. Quedan 370. No liquidaste el crédito. Tampoco te atrasaste, y la renta salió el lunes. Los 370 no se van en una salida. Se quedan por si el pago del miércoles no se refleja el mismo día.
Si en ese ejemplo la parcialidad fuera de 1,500 en lugar de 800, el miércoles no cierra. Faltaría dinero después de renta, comida, luz y traslado. Ahí llamas el sábado, no el miércoles a las diez de la noche. Dices el monto que sí puedes: el mínimo, o la parte de la parcialidad que sí apartaste. Pides por escrito qué pasa con el resto. No prometas una fecha que tu siguiente quincena tampoco tiene.
Este recorrido sirve para ensayar con tus fechas reales el domingo anterior al depósito. Si al sustituir los números el resultado es negativo, ya sabes el tamaño del hueco en pesos. Con ese número se habla. Sin ese número, la conversación es «no me alcanza», y del otro lado no hay nada que anotar en un acuerdo.
Lo que no se recorta aunque el ejemplo duela
No se recorta la comida hasta saltarte días. Se cambia lo que compras, como se ve cuando la despensa sube de precio, en la guía de inflación. No se recorta el traslado si sin él no hay ingreso la semana siguiente. No se recorta una medicina que ya está indicada. Esas tres, si no caben ni ellas, el problema ya no es el orden de las deudas: es que el ingreso no cubre la vida. Un crédito nuevo encima de eso no lo tapa. Lo esconde hasta el mes que viene, con una cuota más.
Si alguien en casa propone «usar la Afore» o «sacar el fondo de largo plazo» para la renta de todos los meses, esa propuesta se anota y se frena. El fondo de largo plazo es para un imprevisto que no se repite, no para una renta que vuelve. Si la renta no cabe nunca, el ajuste es de vivienda o de ingreso, no de un retiro anticipado decidido en una tarde de susto.
Tampoco uses el seguro de depósitos como consuelo de esa tarde. El IPAB protege el saldo que ya está en un banco, hasta 400 mil UDIS por persona y por institución. No te presta la renta. No adelanta el sueldo. Si el saldo de la nómina es lo único que hay, se administra con esta hoja, y la protección del saldo se entiende en el seguro de depósitos, otro día, cuando el mes ya no esté en llamas.
Este texto es informativo. No promete una quita, una reestructura ni que el banco acepte tu propuesta. Quien prestó decide si hay acuerdo. Tu parte es pagar lo que sí puedes, a tiempo, por el canal oficial, y no firmar otro contrato en la misma semana solo para que dejen de llamar.
Referencias
• CONDUSEF, revista Proteja su Dinero, abril de 2026. No usar crédito para renta ni despensa. Capacidad de pago como ingresos menos gastos. https://revista.condusef.gob.mx/usuario-inteligente/a-tu-favor/2026/04/deuda-aliada-o-enemiga/ Consulta: 20 de octubre de 2026.
• CONDUSEF, estado de cuenta. El pago mínimo es la cantidad mínima para seguir al corriente y usarlo debe ser excepcional. El pago para no generar intereses incluye cargos normales y parcialidades. https://www.condusef.gob.mx/?idc=905&idcat=1&p=contenido Consulta: 20 de octubre de 2026.
• Banxico, Circular 13/2011. Fórmula del pago mínimo. https://www.banxico.org.mx/marco-normativo/normativa-emitida-por-el-banco-de-mexico/circular-13-2011/%7BE7FA679D-1B93-D5E2-142F-61BA2E1907F6%7D.pdf Consulta: 20 de octubre de 2026.
• Banxico, comparador. El saldo no pagado genera intereses y reduce la línea. La tarjeta no es un ingreso extra. Meses sin intereses: la parcialidad se paga cada periodo. Penalización por pago tardío, además de intereses. https://comparador.banxico.org.mx/ComparadorCrediticio/informacion-de-creditos-preguntas.jsp Consulta: 20 de octubre de 2026.
• CONDUSEF, REDECO. Horario, identificación y acuerdo por escrito. https://eduweb.condusef.gob.mx/redeco/redeco.aspx Consulta: 20 de octubre de 2026.

Escritor especializado en el mundo de las finanzas, que busca aportar soluciones que alivien, resuelvan y eduquen sobre el mundo de las finanzas.